阅读此文之前,麻烦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持。
文|清扬
编辑|清扬
大家好,我是赫熏辞,不聊虚头巴脑的闲事,只分享实打实的故事,用安静文字记录烟火日常,带大家感受人间冷暖。
一个每年大量进口原油的国家,收紧成品油出口,居然能把新加坡和澳大利亚的油品市场搅得心神不宁?
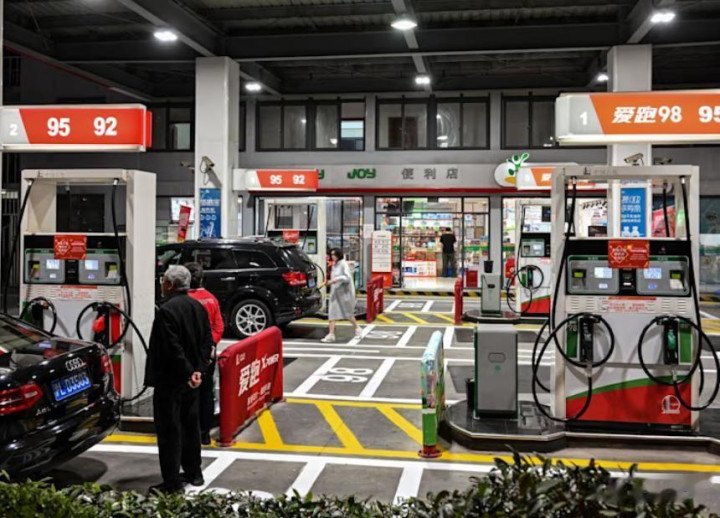
听起来有点反直觉,但现实就是这么发生了,10月,国内成品油出口配额没有像往常一样如期下发,部分炼厂甚至取消了已敲定的柴油、航煤外运合同。
新加坡的轻质馏分油库存本就跌到五年低位,这下补给来源又少了一块。澳大利亚的航煤进口,三分之一来自中国,贸易商们开始四处询价找替代货源,
一张配额表搅动了整个亚太油品贸易圈,为什么反应这么明显?国内老百姓要不要担心国内油价大涨?
不是永久禁止出口,只是临时踩下配额刹车
本次并不是永久叫停所有成品油出口,只是10月份港澳以外的海外市场,暂时没有新的成品油出口配额下达,香港、澳门的成品油供应不受这次调整影响,依旧正常供货。
国内成品油出口一直执行配额管理制度,不是炼油厂想对外卖多少油,就能直接出口多少。
商务部会每年更新出口许可证相关目录,成品油属于需要申领出口许可证、凭配额才能外销的品类,每一批出口都需要审批,属于灵活调节市场的工具。
咱们国家长期的原则很清晰:国内市场优先,产能有富余,再考虑出口。
一旦国内油品库存走低、国际原油采购风险上升,出口配额就会收紧;国内库存充足的时候,配额放开,多余的炼化产品就会销往亚太周边市场。
这次收紧配额,背后主要原因是国内商业柴油库存回落,叠加国际原油运输航道存在不确定性,国内用油的储备余量不算宽裕。
炼油企业就算已经敲定部分海外订单,也要优先保障国内卡车、工程施工、农业生产、居民出行的用油需求。
部分已签订的外销合同被迫取消,是配额没有获批带来的客观结果,并不是炼厂主动选择承担违约损失也要保国内用油,合同后续的责任划分,还需要企业之间按商业规则协商。
这件事也能看出来,国内能源保供,永远是摆在第一位的目标,早在今年 3 月,国内就有过一轮成品油出口配额收紧,到 7 月才阶段性放开。
相当于市场已经收到过一次明确信号:成品油出口不是无限量供给,一旦国内供需紧张,出口的闸门就有可能收紧。
但站在贸易商的角度,大家做采购规划往往更习惯参考过去长期稳定的供货情况。
不少新加坡、澳洲的贸易商,只把 3 月那次收紧当成短期波动,没有大幅调整长期采购方案,没有提前搭建更多元的供油渠道。
直到10月这一轮配额落地,新的出口订单没法安排,市场才开始认真审视供给端存在的不确定性。
亚太燃油交易中转站,补给来源少了一块
新加坡本土几乎没有原油资源,自身炼油产能规模有限,它能成为亚太成品油交易枢纽,核心就是占了马六甲海峡的地理位置优势。
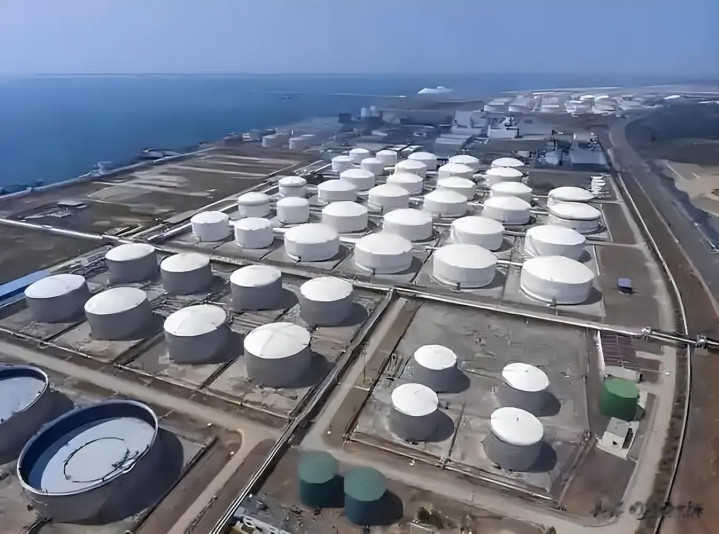
大量油轮在这里停靠补给船用燃油,各国运过来的油品在这里调和调配,再二次转卖到东南亚各个国家,印尼、马来西亚不少成品油,都是经过新加坡中转分销。
根据 Kpler 的贸易统计数据,今年前 9 个月,新加坡是我国汽油最大的海外买家,从中国进口汽油约 177.2 万吨。
就算在本次配额调整之前,今年国内销往新加坡的汽油总量,对比 2025 年全年已经出现明显下滑,新加坡轻质馏分油库存,已经跌到五年低位。
新加坡这个市场有个特点:它自身消耗的油品不算特别多,大量从中国采购的汽油,会在本地完成调和加工,再转口卖到东南亚其他国家。
国内新的出口订单暂停,相当于亚太油品贸易链条里,少了一块稳定的补充货源。
市场上成品油现货价格上涨,近月交货油品的溢价走高,出现现货价格高于远期的紧俏行情。
当地能源相关机构也表示,会持续关注国内出口政策变化,抓紧寻找其他替代货源。很多人会觉得,新加坡能选择的供油方很多,中东、韩国炼厂都可以供货。
但现实情况是,中东原油要先运到亚洲炼厂加工,韩国炼厂的产能大多提前锁定了长期订单,短时间很难补齐中国这部分减少的供给。
最近几年亚太成品油市场长期处在库存偏低的状态,属于薄库存运行,这种环境下,任何一个稳定供给源减量都会放大价格波动。
此前几次配额松紧变化,新加坡不少贸易商只是小幅调整采购计划,没有大规模扩充备选货源,等到新订单没法落地,才发现短期替代货源并不好找。
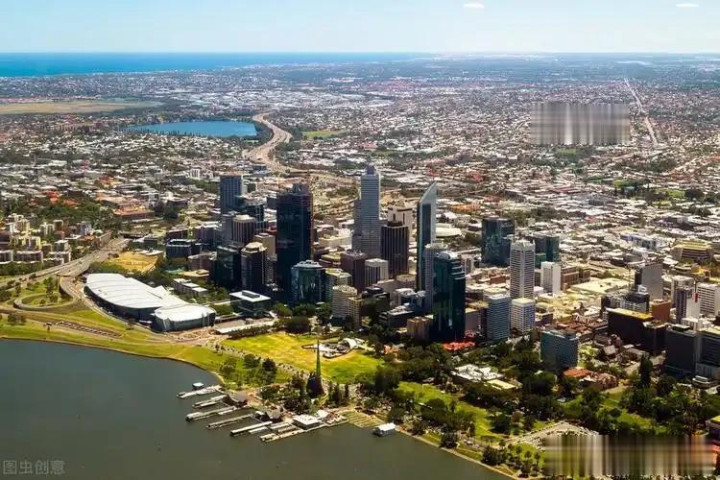
澳大利亚铁矿石、煤炭出口量很大,矿产资源丰富,但本土成品油产业链有明显短板。
澳大利亚矿产大国,但本土炼油能力短板突出
过去几十年,澳大利亚陆续关停多家本土炼油厂,现在国内保留的炼厂数量很少,绝大多数汽油、柴油、航空煤油,都需要依靠进口。
从航煤进口数据来看,2025 年,中国出口到澳大利亚的航煤,占澳大利亚航煤进口总量的三分之一。这个三分之一的占比,仅仅针对航空煤油,不能套用到柴油、汽油等其他油品上。
澳洲跨州航班使用的航煤,对进口依赖度很高,但矿山工程车辆、长途货运卡车使用的柴油,主要进口来源并不是中国。
过去很长一段时间,澳大利亚市场普遍认为全球油品货源充足,随时可以买到成品油,对进口油品供应链的风险重视程度不足。
在看到国内出口配额几次调整之后,也没有加快本土炼化产能建设,也没有大规模扩充燃油储备。
本次配额调整消息传出之后,澳大利亚能源分析师开始评估供给风险,当地贸易商四处询价,尝试从韩国、马来西亚寻找替代航煤和柴油。
跨区域调货,会增加运输成本,到货周期也会拉长,采购成本自然会上涨。客观来讲,中国并不是澳大利亚成品油的唯一供应方,并不会出现全面断供的情况。
但整个亚太市场油品库存都偏紧,大家同时抢购现货的时候,就会推高采购价格,供应链稳定性也会受到影响。
澳大利亚相关机构也对外表态,当前国内燃油库存充足,短期不存在断供危机,只是采购成本会承压。
配额调整不是能源博弈,只是供需调节
消息传开之后,不少西方媒体直接下结论,称中国在用成品油出口拿捏周边国家,把这次保供操作解读成能源博弈手段,这种说法其实颠倒了事情的前因后果。
我们要分清原油和成品油两个概念,国内大量原油依靠进口,是全球最大原油采购国。成品油出口,简单来说,就是用国内成熟的炼化产能,把进口原油加工之后,把国内用不完的余量卖到周边市场。
在全球成品油贸易里,中国属于边际供给方,并不是全球最核心的供油主力。
可以这么理解:市场供给宽松的时候,我们多余的成品油可以作为周边市场的补充;一旦国内用油紧张,就优先保障国内需求,收紧出口配额。
根据国际通行规则,出口配额动态调整,是很多国家都会使用的能源管理方式。
俄罗斯、部分中东产油国,在本国供需紧张的时候,同样会临时收紧成品油出口,优先保障本国使用。
这次配额调整,出发点是守住国内能源安全底线,并不是专门针对新加坡、澳大利亚两个国家。
换个角度看,这件事也给亚太所有成品油进口国提了个醒:不能把某一个地区的炼化产能,当成永远稳定的免费补给。
普通人不用过度焦虑
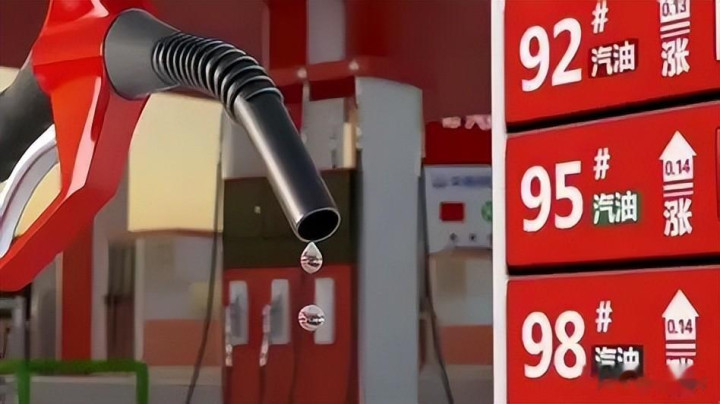
不少网友第一反应会问,国内加油站油价会不会因此大涨?
大家不用过度担心,这次配额调整的核心目的,恰恰是稳住国内成品油库存,保障国内用油稳定。
国内成品油定价机制,主要参考国际原油价格,叠加国内调控缓冲,出口配额调整,并不会直接带动国内油价上涨。
这件事背后藏着全球化供应链很现实的逻辑,很多国家享受全球产业分工带来的便利,只深耕自己擅长的产业,把炼油、燃油储备这类基础保障外包出去。
澳大利亚专心开采矿产,新加坡专注油品中转贸易,都把成品油供给寄托在外购渠道,一旦外部供给端出现调整,自身产业链短板就会暴露。
放到我们自身来看,大力建设大型炼化基地、完善成品油储备体系、推进新能源产业发展,核心目的就是降低能源供应链的脆弱性。
成品油出口,只是炼化产能富余之后产生的副产品,国内的用油需求,永远排在第一位。从国际经贸的角度来讲,单纯的市场信号,影响力往往有限。
当市场长期习惯宽松供给,反复的市场信号很容易被当成 “狼来了”,只有供给端实实在在调整,市场才会重新评估风险。
当然,这次只是阶段性的配额收紧,后续出口能不能恢复,要看国内柴油等油品库存水平、国际原油供应形势。
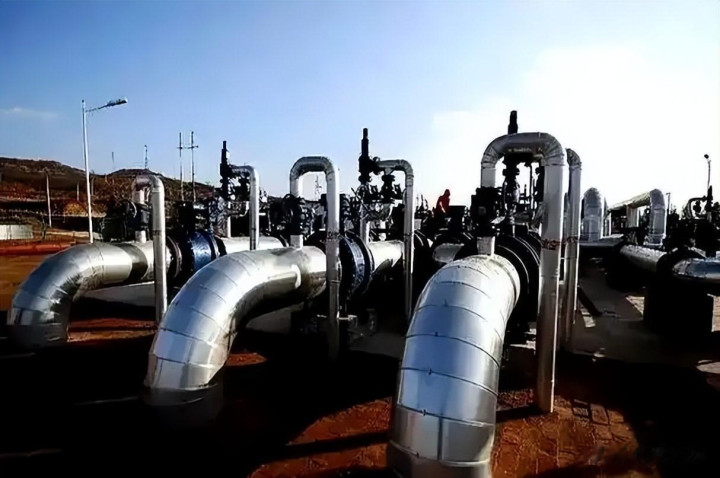
等国内供需重回宽松状态,出口配额也会按既定规则重新下发,能源市场永远处于动态变化之中,供需平衡不会一成不变。
结语
亚太市场这次出现的波动,也让我们看到,国内完整的工业体系,不只是体现在手机、高铁这类工业品上,强大的炼化工业能力,同样是国家实力的组成部分。
平时可以作为区域供给的缓冲力量,一旦国内有需要,优先守住本土用油底线,这就是大国能源安全最朴素的逻辑。
一鼎盈配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯